Sektörel strateji dizimizin ilki olan Bayi yazısını bir soruyla bitirmiştik: Araç stoğunu neden ben taşıyorum? Bu sorunun cevabı tek başına bayide değil. Bayinin stok olarak gördüğü otomobil, sektörün değer zinciri üzerinde, bir halka yukarıda başka bir paydaşı (distribütörü) etkileyen hesabın parçası. Bu yazıda o paydaşa, yani distribütöre ve ona özgü dinamik ve finansal tablolara bakıyoruz.
Bu yazıda da gerçek ama anonim bir örnek üzerinden gideceğiz. Önce dikkat çekici bir tablo: Türkiye’de faaliyet gösteren çok markalı bir distribütör grubunun sattığı araç sayısı 2022’den 2025’e %89 arttı. Aynı dönemde enflasyondan arındırılmış net kârı ise %90 azaldı. Satış adetleri rekor kırarken, kârı onda birine indi.
Bu nasıl oluyor? Beraber hesaplayacağız ama derin analize girmeden sorunun cevabını baştan vereyim:
Distribütörün kârını sattığı araç sayısı değil, taşıdığı riskler belirliyor. Üreticinin aylar önce kurduğu üretim planı ile her ay değişen Türkiye talebi arasındaki farkı ve euroyla alıp TL ile satmanın kur riskini o taşır. 2022–23’te bu riskler kazandırıyordu, bugün kaybettiriyor: Son dört yılda taşıdığı risk arttı, kârı üçte birin altına indi. Distribütör bugün taşıdığı riskin fiyatını almıyor.
Bayi yazısındaki üç temel döngü (araç, müşteri, sermaye) distribütör için de geçerli, ama bu kez odaklanacağımız sorular farklı:
| Döngü | Distribütör için temel sorular |
|---|---|
| Araç | Üreticiden aldığım aracı bayiye sattığımda, indirimlerden ve giderlerden sonra elimde ne kalıyor? |
| Müşteri | Bayi ağım ve yoldaki araçlar yıllar içinde ne kadar parça ve servis geliri üretiyor? |
| Sermaye | Bu kazanç için ne kadar stoğu, hangi para biriminde ve ne kadar süre taşıyorum? |
Önce distribütörün hesabını sade bir örnekle kuralım.
1. Her 1 milyon liralık satıştan distribütöre ne kalıyor?
Distribütörün hesabını anlamanın en kolay yolu, satışlarını 1 milyon liralık bir dilime indirgemek. Her yılın satışını aynı 1 milyon liraya eşitleyince iki yılı enflasyondan bağımsız karşılaştırabiliyoruz: Tablo paranın değerini değil, satıştan kalan payı gösteriyor. Distribütör grubunun halka açık tablolarından iki yılı karşılaştıralım:
Görsel 1 — Bayiye yapılan her 1 milyon liralık satıştan distribütöre kalan (TL)
| 2022 | 2026 (ilk yarı) | Nerede belirleniyor? | |
|---|---|---|---|
| Satış (indirimlerden sonra) | 1.000.000 | 1.000.000 | Pazarda |
| Satılan aracın maliyeti (üretici, ithalat, lojistik) | 791.000 | 876.000 | Üreticiyle masada ve kurda |
| Brüt kâr | 209.000 | 124.000 | |
| Satış, yönetim ve garanti giderleri | 66.000 | 81.000 | Distribütörün kendisinde |
| Faaliyet kârı | 143.000 | 43.000 | |
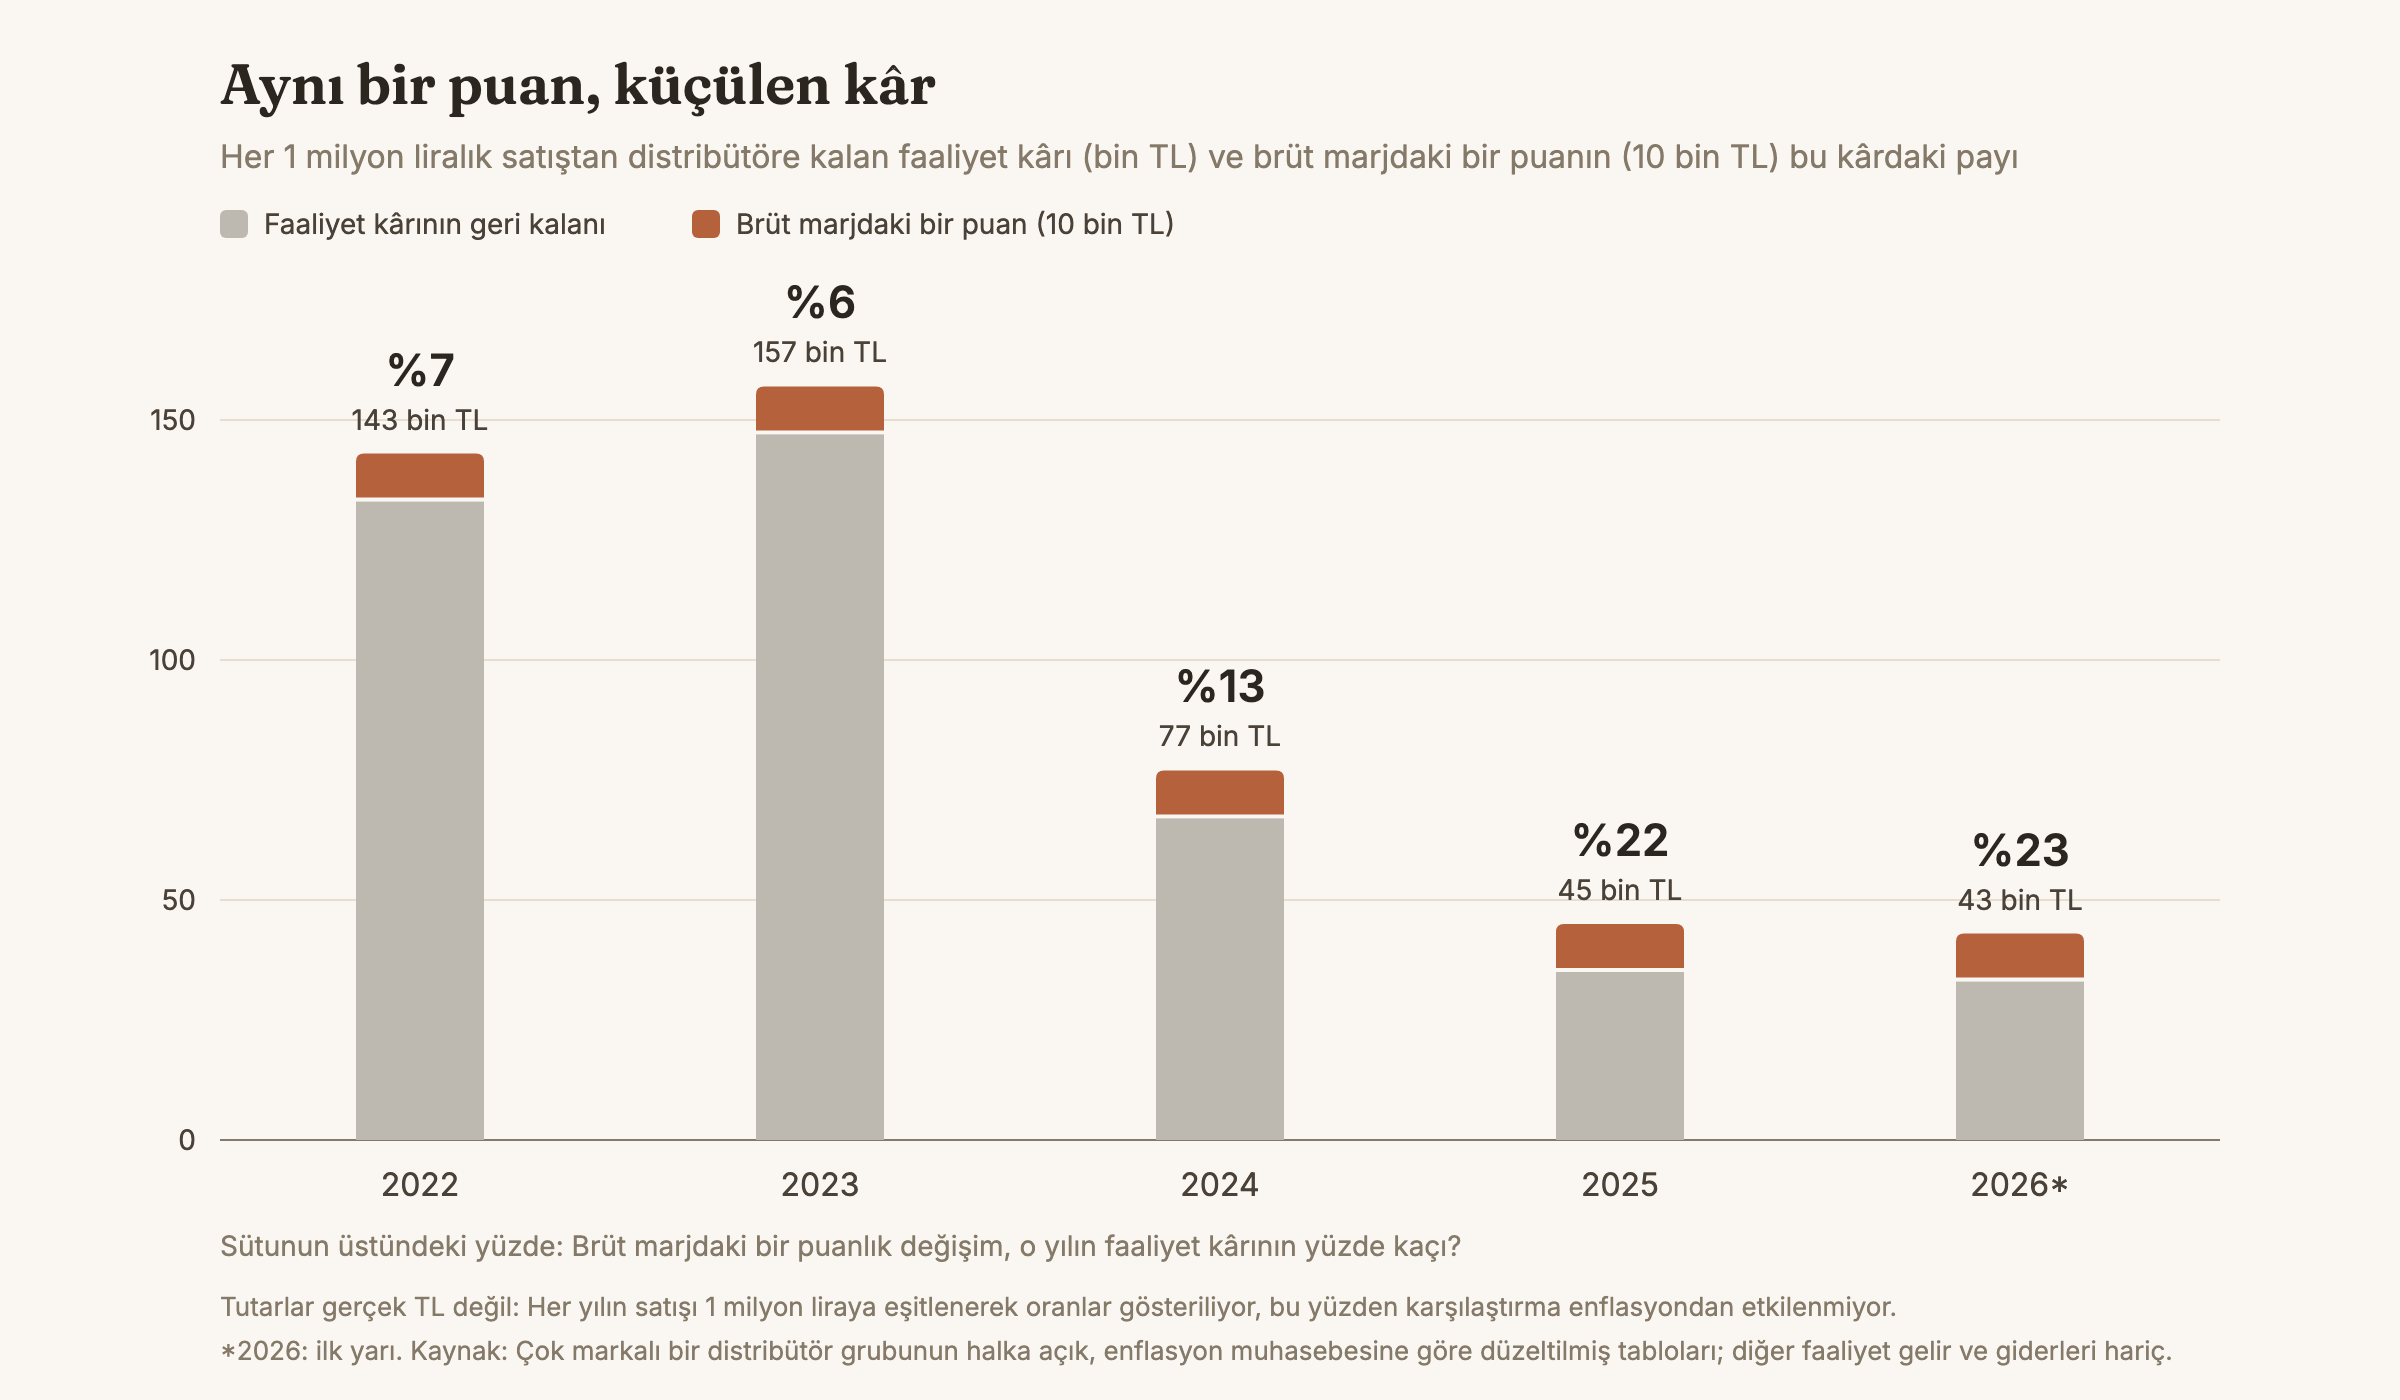
| Brüt kârdaki bir puanlık (10 bin liralık) değişim, faaliyet kârının… | %7’si | %23’ü |
Kaynak: Çok markalı bir distribütör grubunun halka açık, enflasyon muhasebesine göre düzeltilmiş finansal tabloları. Her yılın satışı 1 milyon liraya eşitlenerek oranlar gösteriliyor, bu yüzden karşılaştırma enflasyondan etkilenmiyor. Rakamlar tek bir aracın değil, yedek parça ve hizmet dahil ortalama satışın oranlarıdır. 2022 faaliyet kârı, diğer faaliyet gelir ve giderleri hariç.
Bu tablodan üç şey okuyabiliriz.
Brüt marj dört yılda %40 azaldı, faaliyet kârı üçte birin altına indi. Bayiye yapılan her 1 milyon liralık satıştan distribütöre 2022’de 143 bin lira faaliyet kârı kalıyordu, bugün 43 bin lira kalıyor.
Bir puanlık değişim artık çok daha ağır. 2022’de brüt kârdaki bir puanlık, yani 10 bin liralık değişim faaliyet kârını %7 oynatıyordu. Bugün %23 oynatıyor. Matematiği basit: Faaliyet kârı inceldikçe, her puan onun daha büyük bir parçası oluyor.
Bunun sonucu önemli: Üreticiyle masada konuşulan, pazarda indirim olarak verilen ya da kurda kaybedilen bir puan, bugün distribütörün kârının beşte biri.
Adet bu kaybı kapatamıyor. Brüt marjdaki bir puanlık kaybı daha fazla satarak telafi etmek için 2022’de satışların yaklaşık %8 artması yetiyordu. Bugün %30 artması gerekiyor. Yüksek satış adetlerinin kârı kurtaramamasının nedeni bu.
Tablodaki satış, indirimlerden sonraki rakam. Distribütör 2025’te bayiye ve müşteriye yaptığı indirim ve kampanyalar için net satışlarının %5,5’i kadar harcadı. Bu, aynı yılki faaliyet kârından fazla.
Müşteri döngüsünün en somut kalemi yedek parça. Grubun brüt satışlarının yaklaşık %10’unu oluşturuyor ve 2025’te reel olarak neredeyse yerinde saydı: Satılan her araç yıllarca parça ve servis geliri üretiyor, araç satışındaki dalgalanmayı yumuşatıyor. Bu yazıda ağırlığımız, dalgalanmanın asıl kaynağı olan araç ve sermaye döngülerinde.
2. Aynı iş, üç dönem: Kıtlıktan bolluğa
Kıtlık derken 2021–2023 dönemini kastediyorum: Pandemi sonrası çip krizi ve tedarik sorunları yüzünden üreticiler üretimi kısmış, teslim süreleri aylarca uzamıştı. Türkiye’de buna hızla değer kaybeden TL ve enflasyonun çok altında kalan faiz eklendi.
Görsel 1’deki iki sütun arasında dört yıl var. Bu dört yılda distribütörün iş yapma biçimi pek değişmedi; değişen, koşullardı.
Görsel 2 — Aynı iş, üç dönem
| 2022–2023 | 2024–2025 | 2026 | |
|---|---|---|---|
| Araç arzı | Kıt (çip krizi, tedarik sorunları) | Normale döndü, bol | Bol; elektrikli araç tahsisi kıt |
| Paranın getirisi | Faiz enflasyonun çok altında | Mevduat enflasyonun üzerinde getiri verdi | Faiz hâlâ enflasyonun üzerinde |
| Otomobil fiyatları | Sık zam | Enflasyonun çok altında arttı | Yılbaşında zam geldi, talep zayıf |
| İndirim ve primler (net satışın yüzdesi) | %4,3 | %5,7 → %5,5 | Ara dönemde açıklanmıyor |
| Fiyatı kim belirliyor? | Satıcı | Alıcı | Alıcı |
| Brüt marj | %21 civarı | %16 → %12,5 | %12,4 |
| Stokta bekleme süresi | 33–37 gün | 36–49 gün | 83 gün |
Kaynak: Çok markalı bir distribütör grubunun halka açık finansal tabloları; TÜİK, TCMB.
O yıllarda otomobil hem bir ulaşım aracı hem de değer saklama aracıydı. Faiz enflasyonun çok altındaydı; Kasım 2022’de politika faizi %9, enflasyon %84’tü. Elinde parası olan, onu bankada eritmek yerine otomobile bağlıyordu. Araç azdı, alıcı çoktu.
Görsel 3 — Aynı bir puan, küçülen kâr
Bu ortam distribütöre iki ek kazanç sağlıyordu:
- Kıtlık döneminin ek kârı. Araç azken fiyatı satıcı koyuyordu; listeler sık ve maliyetten hızlı güncelleniyordu. İndirim yine vardı ama bugünkünden azdı: Grubun bayiye ve müşteriye yaptığı indirim ve primler 2022–23’te net satışlarının %4,3’üydü, 2024’te %5,7’ye çıktı.
- Stok kazancı. Ocakta distribütöre 1 milyon liraya mal olan, liste fiyatı 1,2 milyon lira olan bir aracı düşünelim. Araç nisanda satılıyor; o arada kur artışı ve güçlü talep yüzünden liste iki kez artırılmış, fiyat 1,4 milyon liraya çıkmış. Maliyet hâlâ ocaktaki 1 milyon lira. Kazanç 200 bin yerine 400 bin lira. Fazladan gelen 200 bin liranın kaynağı satış başarısı değil, fiyatlar yükselirken aracı elde tutmak.
2024’te tablo tersine döndü. Arz bollaştı, faiz enflasyonun üzerine çıktı, para otomobilden finansal yatırım araçlarına kaydı. Mevduat 2024’te dört yıl sonra ilk kez enflasyonun üzerinde getiri verdi; 2025’te bu getiri stopaj sonrası yaklaşık %7,7’ydi. Otomobilin “iyi bir yatırım” olma konumu 2023 sonunda sarsıldı. 2024’te benzinli otomobil fiyatları %15,6, dizel otomobil fiyatları %9,9 arttı; enflasyon %44,4’tü. Fiyatlar ancak 2026 başında hissedilir biçimde artmaya başladı, ama bu kez de tüketicinin alım gücü azalmıştı: Pazar 2026’nın ilk dokuz ayında %13,4, eylülde %24,3 daraldı.
Bu iki ek kazanç da tersine döndü. Ek kâr kampanya maliyetine, stok kazancı stok kaybına dönüştü: Fiyatlar enflasyonun altında kaldığında stokta bekleyen araç her gün reel olarak değer kaybeder. Bayi yazısının 2. bölümündeki mekanizmanın aynısı, bu kez distribütörün tablosunda.
Bir noktayı özellikle vurgulamak istiyorum: Bugünkü brüt marj bir kriz değil, normale dönüş. Aynı grubun brüt marjı kıtlıktan önceki yıllarda %10 ile %14,5 arasındaydı. 2022–23’te %21’e çıktı, 2025’te %12,5’e döndü.
Faaliyet marjında tablo biraz daha sert. Grubun faaliyet marjı 2022’de %14,3’tü; 2025’te %4,5’e, 2026’nın ilk yarısında %4,3’e indi. Dünyanın en büyük bağımsız distribütörlerinden Inchcape (Londra borsasında işlem görüyor, 40’tan fazla pazarda üreticiler adına dağıtım yapıyor) 2025’i %6,2 faaliyet marjıyla kapattı. Karşılaştırma kaba: Pazarlar farklı, Türkiye’deki tablolar enflasyon muhasebesine göre düzeltiliyor, Inchcape’in marjı bazı kalemleri dışarıda bırakıyor. Yine de iki şey söylüyor: İnce marj distribütörlüğün olağan hali, 2022–23 istisnaydı. Ve Türkiye’deki grup bugün o olağan düzeyin de altında çalışıyor.
İyi yılların kârını kalıcı sanmak, bu işin en pahalı hatası olabilir.
3. Distribütörün pazarlık masası yılda bir kurulur
Görsel 1’deki satırların çoğu distribütörün tek başına verdiği kararlar değil. Aracın maliyeti, alınacak adet, kampanyalara üretici katkısı, ödeme vadesi, hangi modelden kaç araç geleceği üreticiyle konuşuluyor. Bu konuşma genelde yılda bir yapılır.
Yıllık adet ve fiyat pazarlığında yerel distribütörün koşulları dikkate alınır. Distribütör kur gibi risklerle karşı karşıya olduğunu kanıtlarsa üreticiden esneklik isteyebilir; bu normaldir. Yıl içinde de istenebilir, ama olumlu sonuç alma ihtimali düşüktür. Avrupa enflasyonu kendisi yaşamaya başladığından beri yüksek enflasyonla yaşamak zorunda olan distribütörü daha iyi anlıyor. Ama üretici de kendi çıkarını korumak zorunda: Üretim planını yapmış, tedarik zincirini çalıştırmış, o pazara özgü donanımla araç üretmiştir. Ara dönemde adette ya da fiyatta büyük bir revizyon beklenmez.
Bundan iki sonuç çıkıyor.
Kârın büyük kısmı yılın başında belirlenir, yıl içindeki riski distribütör taşır. Şartlar 12 ay için konuşulur, riskler ise aylar içinde değişir. 2025’te euro yıl içinde %37 arttı. 2026’nın ilk yarısında pazar daralırken distribütör grubunun stoktaki araç sayısı %62 arttı. İki masa arasında olan her şey, distribütörün kendi elindeki araçlarla karşılaması gereken bir risk.
Masaya ne götürdüğün önemli. “Kanıtlarsa” kelimesinin altını çizmek istiyorum. Birinci bölümdeki ölçüler, distribütörün masaya götüreceği kanıtın ta kendisi: bir puanın kârdaki ağırlığı, kurun marja etkisi, stokta bekleme süresinin maliyeti, adetle telafi eşiği. Kendi rakamlarını bu şekilde ölçebilen distribütör esneklik isterken somut bir gerekçe sunar. Ölçemeyen distribütör ancak zor bir yıl geçirdiğini söyleyebilir. Stratejinin ödevi masadan önce yapılıyor.
Masanın 2026’daki tuhaflığı şu: Üretici benzinli ve yavaş dönen modellerde fazlasını yerleştirmek isterken elektrikli araçta tahsis kıt. Avrupalı üreticiler karbon hedefleri yüzünden elektrikli araçları önce Avrupa Birliği pazarlarına veriyor. Türkiye buna rağmen 2026’nın ilk dört ayında Avrupa’nın dördüncü büyük elektrikli otomobil pazarı oldu. Güçlü talebi olan markalar elektrikli tahsisini pazarlıkla alıyor; fazla olanı kabul etmek, kıt olanı almanın bedeli olabiliyor.
Fiyat da aynı masada şekilleniyor. Elektrifikasyon dizisinde ÖTV dilimine göre ürün uyarlamasını konuşmuştuk; belirli bir segmentte fiyatı iyileştirmek için donanım pazarlığı da yıllık masanın olağan konularından biri.
4. Distribütör neyi taşıyor?
Masada üstlenilen şartlar, yıl içinde üç risk olarak distribütörün bilançosuna yerleşir: adet, stok ve kur. Bu yazıda iki kavramı ayırıyorum: Riskin maliyeti, taşıyana ne kaybettirdiği; riskin fiyatı, taşıyana bunun için ne ödendiği.
Adet ve stok. Üretici adedi üretim planına aylar önce bağlar; distribütör her ay değişen bir pazarda satar. Aradaki farkı stok emer. 2026’nın ilk yarısında distribütör grubunun satışları %5 azalırken stoktaki araç sayısı %62 arttı, stokta bekleme süresi 49 günden 83 güne çıktı. Bayi yazısında stok süresi bir faiz maliyetiydi. Distribütörde aynı zamanda kur riskine açık kalınan süre: Aracın euro maliyetinin belli olduğu gün ile TL fiyatının belli olduğu gün arasındaki pencere, stok süresi kadar uzun.
Stoğu kim finanse ediyor? Grubun halka açık tablolarına göre üretici, ithalat borcu için kısa bir faizsiz süre ve sonrasında bir yıla kadar, yaklaşık %3–4 euro faiziyle vade tanıyor. Yani stoğun önemli bir kısmı, Türkiye’deki TL kredi faizinin (grubun TL kredilerinde %48 civarı) çok altında bir maliyetle, euro üzerinden finanse ediliyor. Bunun karşılığında kur riski distribütöre geçiyor.
Kur, distribütöre iki kapıdan girer.
- Fiyat kapısı. Satış maliyeti cironun yaklaşık %88’i ve büyük kısmı euroya bağlı. Fiyata yansıtılamayan %1’lik euro artışı brüt marjda yaklaşık 0,9 puan demek; bugünkü hassasiyetle faaliyet kârının beşte biri. Euro yavaş arttığında ise ucuzlayan maliyet rekabet yüzünden fiyata yansıyor, distribütörün TL giderleri (personel, kira, lojistik) ise enflasyonla artmaya devam ediyor. Fiyatlama gücü alıcıdayken distribütör kurdan iki yönde de kazançlı çıkamayabiliyor.
- Bilanço kapısı. Distribütör kurdan kısmen kendiliğinden korunuyor: Gümrüklenmemiş stoklar döviz üzerinden değerleniyor ve euro borcunu dengeliyor. Grubun net euro pozisyonu 2024 sonunda neredeyse sıfırdı. 2025’te euro kredisi artınca tablo değişti: O yıl kredilerden doğan kur farkı gideri, yılın net kârından büyük oldu.
“TL güçlü” her zaman doğru değil. 2023’ten bu yana ihracatçıların çok iyi bildiği gibi TL reel olarak değer kazanıyor. Dolara göre bu her yıl geçerli. Euroya göre 2025 bir istisna: Euro dolar karşısında güçlendiği için TL karşısında yılda %37 arttı, enflasyon %31’di. Euroyla alım yapan distribütör için o yıl satış fiyatı enflasyonun altında kalırken maliyeti üstüne çıktı. Brüt marj %16’dan %12,5’e indi. 2026’nın ilk yarısında ise euro yıllık bazda yeniden enflasyonun altında, %14 arttı.
5. Riski kim daha iyi yönetir: Bayi mi, distribütör mü?
Bayi yazısında daha yapıcı sorunun “stoğu kim taşısın?” değil, “bu riski en verimli kim yönetebilir?” olduğunu söylemiş ve dört soru sormuştuk: Kim daha düşük maliyetle finanse edebiliyor? Talebi kim daha iyi görüyor? Stoğu satış noktaları arasında kim daha kolay kaydırabiliyor? Fiyat kararını kim veriyor?
Zincirin şu ana kadar incelediğimiz iki halkası, bayi ve distribütör için bu sorulara cevap verebiliriz. Distribütör ile üretici arasındaki tarafı, üreticiyi inceledikten sonra tamamlayacağız.
Görsel 4 — Bayi ile distribütör arasında risk: bugün kimde, kim daha iyi yönetir?
| Risk | Bugün kimde? | Hangisi daha iyi yönetir? | Neden? |
|---|---|---|---|
| Stoğun finansmanı | Ağırlıkla bayide (TL ticari kredi, yaklaşık %41) | Distribütör | Üreticinin euro vadesine erişimi var (yaklaşık %3–4, kur riskiyle birlikte). Avantajı TL kredide değil; onun TL kredisi daha pahalı (yaklaşık %48). |
| Stoğun yeri | Fiziki stok bayide | Distribütör | Stoğu bayiler arasında tek bir havuzdan kaydırabilir. |
| Talebi görmek | Bayi yerel müşteriyi, distribütör Türkiye’nin tamamını görür | İkisi birlikte | Model ve adet için distribütör, yerel müşteri için bayi daha iyi görür. |
| Fiyat ve kampanya | Liste ve kampanyayı distribütör belirler, son indirimi bayi verir | Distribütör | Fiyat kararı onda. İndirim ve kampanyalar cironun %5,5’i. |
| Kur | Distribütörde (bayi TL ile alır) | Distribütör | Döviz vadesi ve gümrüklenmemiş stoktan gelen doğal korunma onda. |
| Adet | Distribütörden bayiye hedef ve primle iner | Bu iki halkada cevaplanamaz | Distribütör de adedi üreticiden devralıyor; kaynağı bir sonraki yazıda. |
Kaynak: Çok markalı bir distribütör grubunun halka açık finansal tabloları; TCMB; yazarın değerlendirmesi. “Talebi görmek” ve “stoğun yeri” satırları rakama değil, işleyişe dayanıyor.
Tablonun söylediği şu: Bayi ile distribütör arasındaki risklerin çoğunu distribütör daha iyi yönetebilir. Bayi yazısındaki merkezi stok ve acentelik önerileri de bu yöne işaret ediyordu.
Buna rağmen bu risklerin bir kısmı bugün bayide duruyor. Bayi yazısında “Sağlıklı bir ekosistem, riski pazarlık gücü en düşük tarafa iten değil, sürdürülebilir biçimde paylaştıran bir yapı olmak zorunda” demiştik. 2022–23’te riskin nerede durduğu pek önemli değildi, çünkü pazar herkesin payını fazlasıyla ödüyordu. Bugün yanlış yerde duran her risk, puanla ölçülen bir maliyet.
Buradan iki adımlı bir kural çıkıyor:
Riski en iyi yöneten taşısın. Taşıyamıyorsa, taşıyana riskin fiyatını ödesin.
Bayi yazısında bayinin distribütörden isteyebileceği üç şeyi saymıştık. Bu kuralla distribütörün gözünden bakalım:
- Merkezi stok. Stok bayiden distribütöre geçer ve tek bir havuzda yönetilirse, aynı satış için toplamda daha az araç gerekir: Bir bayide satılmayan araç başka bir bayide satılabilir. Türkiye içinde stoğu kaydırmayı en iyi distribütör yönetir. Ama böylece finansmanı ve kuru da üstlenir; bunu ancak üreticiden vade ya da destek alarak taşıyabilir. Risk zincirde yukarı çıktıkça fiyatı da bir üst halkadan istenmeli.
- Kampanya maliyetinin paylaşılması. Sıfır faiz kampanyalarının bedelini kim ödüyor sorusunun cevabı burada. Bedeli önce distribütörün marjı öder; grubun indirim ve kampanyaları cironun %5,5’ine ulaşıyor. Üretici desteği varsa bir kısmını üretici öder. Ticaret Bakanlığı Reklam Kurulu’nun Mart 2025’teki tespitine göre bir kısmı da fiyata gizlenerek müşteriye ödetiliyor.
- Geri alım. Bayi için yavaş dönen aracın riskini sınırlar. Distribütör için ancak aracı tek havuzda yeniden satabiliyorsa ya da üreticiyle benzer bir anlaşması varsa mantıklı.
Üç durumda da aynı şey görülüyor: Distribütör bayiden risk alabilir, ama bunu ancak bir üst halkadan, üreticiden riskin fiyatını alarak taşıyabilir. Finansmanını üreticinin vadesiyle, adedini üreticiyle yaptığı yıllık anlaşmayla, kurunu da kendi korunmasıyla yönetiyor. Distribütör ile üretici arasında riski kim daha iyi yönetir? Bu soruyu üreticiyi inceledikten sonra cevaplayacağız.
Bir riskin maliyeti bir halka için fazla büyüyünce zincir yeniden çiziliyor. Mercedes-Benz Türkiye, Mayıs 2023’ten bu yana acentelik modelinde çalışıyor: Stok ve fiyat markanın Türkiye şirketinde, bayi komisyonla çalışıyor. Yani bayi ile distribütör arasındaki stok riski distribütöre geçti. Avrupa’da ise birçok üretici aynı modeli erteledi ya da geri adım attı; Mercedes İspanya’daki geçişi 2026 sonuna erteledi, Stellantis’in pilot ülkelerdeki denemesi satış düşüşüyle sonuçlandı. Risk yok olmuyor; kimin taşıyacağı ve fiyatı yeniden pazarlık konusu oluyor.
6. Bugünün resmi: 2026’da bir distribütör nasıl para kazanır?
Bugünkü koşullar:
- Pazar daralıyor: 2026’nın ilk dokuz ayında %13,4, eylülde %24,3.
- Fiyatlama gücü alıcıda: Yılbaşı zamları zayıf talebe çarptı, kampanyalar sürüyor.
- Paranın getirisi yüksek: Faiz enflasyonun üzerinde; TL kredi %48 civarında.
- Euro yine enflasyondan yavaş artıyor: 2026’nın ilk yarısında yıllık %14.
- Stok birikiyor: Grubun stokta bekleme süresi 83 güne çıktı.
- Üretici esnemekte zorlanıyor: Avrupa’da kapasite fazlası var; Otomotiv Sanayii Derneği (OSD) Avrupa’daki fazlanın Türkiye’ye yönlendirilmesini ciddi bir risk olarak görüyor. Elektrikli araç tahsisi ise kıt.
Her distribütörün başlangıç noktası aynı değil:
- Stoğum ve euro borcum ağırsa, önce yeni alımları ve euro borcunu düzenlerim. Yıllık masada adet hedefini pazarın alabileceğiyle sınırlarım.
- Tek bir üreticiye bağımlıysam, pazarlık gücüm sınırlıdır. Esnekliği adette değil, vadede ve destekte ararım.
- Bilançom güçlü ve bayi ağım sağlamsa, bayiden stok riskini tek havuzda üstlenmeyi teklif ederim. Karşılığında üreticiden vade ve destek isterim.
Seçilen önceliği uygulamak için kullanılacak araçlar ise ortak:
Görsel 5 — Distribütör için yedi tercih: yapılacak iş ve kabul edilen bedel
| Tercih | Somut olarak | Bedeli |
|---|---|---|
| 1. Yıllık adedi pazar tahmini ve stok süresiyle birlikte konuş | Adet hedefini pazar tahminine ve kabul edilebilir stok süresine bağla; yıl içinde düzeltmek zor olduğu için tahminin temkinli ucunu esas al. | Tahsiste öncelik; üreticiyle ilişki |
| 2. Masaya kanıtla git | Bir puanın kârdaki ağırlığını, kurun marja etkisini, stok süresinin maliyetini kendi rakamlarınla göster. | Şeffaflık; analiz kapasitesine yatırım |
| 3. Üretim planını bozmayan esneklikleri iste | Vade, kampanya desteği, model karışımı, sevkiyat zamanlaması. | Adette ya da fiyatta verilen taviz |
| 4. Kur pozisyonunu bilinçli yönet | Gümrüklenmemiş stoğun doğal korumasını hesaba kat; euro kredisini bir sınırda tut. | Daha pahalı TL finansman |
| 5. Stoğu tek havuzda yönet | Yavaş dönen modelleri merkezde tut, bayiye siparişle ver. | Kendi bilançona binen yük; bayiyle yeni anlaşma |
| 6. Kur artışını fiyata yansıtmayı varsayılan yap | Yansıtmamayı ancak satıştaki artışın telafi eşiğini (bugün %30) aşacağı durumda seç. | Pazar payı kaybı |
| 7. Gideri düşür | Bir puanlık marj kaybı, giderlerin yaklaşık %12’sine denk geliyor. | Hizmet ve ağ kapsamında daralma |
Bayi yazısındaki başabaş gününün distribütörde de bir benzeri var. Diyelim ki yıllık masada üretici, bir puanlık ek destek karşılığında daha fazla araç almanı istiyor. Fazladan alınan araçlar TL krediyle finanse edilecek ve satılana kadar ortalama 90 gün bekleyecekse, %48 faizle bir puanlık destek en fazla satışın %8,5’i kadar fazla aracın faizini karşılar. Hesap şöyle: %1 ÷ (yıllık faiz × bekleme günü ÷ 365). Bekleme süresi 180 güne çıkarsa sınır %4’e iner.
Kampanya maliyeti ve fiyatların enflasyonun altında kalmasından doğan kayıp eklenince sınır daha da daralır. Hesap aracın fiyatından ve satış adedinden bağımsız; her distribütör aynı hesabı kendi rakamlarına uyarlayabilir.
Koşullar yeniden değişirse?
Bu yazıda bahsettiğim bağlamda verilecek kararları özetlemem gerekse dört işarete bağlardım:
- Euro artışı ile enflasyon arasındaki fark
- Faizin enflasyona göre seyri
- Pazar ile stok süresinin birlikte seyri
- Elektrikli araç tahsisi.
Bunları yıllık pazarlık masasına “şu olursa yeniden konuşuruz” koşulları olarak taşımak, yıl içinde esneklik alma ihtimali düşük olsa da, hangi riskin kimde kaldığını baştan görünür kılar. Örneğin: “Euro yıl içinde %10’dan fazla artarsa fiyat desteği yeniden konuşulur” ya da “Pazar %10’dan fazla daralırsa adet hedefi güncellenir.”
Sonuç: Distribütör nasıl para kazanır?
2022–23’te distribütörün kârı büyük ölçüde ortamın koşullarından geliyordu: Araç azdı, fiyatı satıcı koyuyordu, stokta bekleyen araç kendiliğinden değer kazanıyordu. Bugün bunların hiçbiri yok. Brüt marj kıtlık günleri öncesine döndü, giderler yerinde kaldı. Faaliyet marjı küresel örneğin de altına indi.
Normal bir pazarda distribütörün kârı, taşıdığı risklerin fiyatını alıp alamamasına bağlı. Bu fiyat kendiliğinden oluşmuyor; büyük kısmı yılda bir, üreticiyle kurulan masada belirleniyor. Masada istenmeyen fiyatı pazar da ödemiyor. Yıl içinde distribütöre kendi elindeki şok emiciler kalır: stokta bekleme süresi, kur pozisyonu ve gider.
Bugünkü koşullarda benim öncelik vereceğim distribütör modeli şöyle: Yıllık adedi pazarın alabileceğiyle sınırlar. Masaya kendi rakamlarıyla gider. Üreticiden üretim planını bozmayan esneklikleri ister. Kur ve stok pozisyonunu bilinçli yönetir. Bayiden alabileceği riski ancak fiyatını üreticiden alarak üstlenir. Bunun karşılığında bazı tahsis önceliklerinden, pazar payından ve hızlı büyümeden vazgeçmeyi kabul eder.
Stratejinin somut karşılığı: Hangi riski hangi fiyata taşıyacağını seçmek, fiyatı olmayan riski ise geri vermek.
🧭 Strateji Durağı 2: Hangi risk, hangi fiyata?
Bayinin tercihlerinin çoğu kendi elindeydi: Stoğunu, kredisini, servis kapasitesini kendisi yönetiyordu. Distribütörün kritik tercihleri ise büyük ölçüde başkasıyla, üreticiyle yaptığı anlaşmada belirleniyor. Bu yüzden ilk duraktaki akışa iki adım ekliyorum:
Koşulları oku → kazanç ve nakit mekanizmasını çöz → taşıdığın riskleri ve sana maliyetini çıkar → hangisinin senin kararın, hangisinin masada belirlendiğini ayır → her (stok, kur, faiz vb) riski en iyi yönetene bırak, elinde kalan riskin fiyatını iste → önceliğini ve vazgeçeceğini seç → kararını değiştirecek işaretleri izle.
Distribütörün kritik sorusu: “Kazancımın hangi kısmı koşullardan, hangisi kendi kararlarımdan geliyor?” Bunu ayırmadan strateji kurulamaz. Yukarıdaki aksiyon döngüsü, ancak bu bağlamda ele alınırsa işe yarar.
Otomotiv sektörü örneği üzerinden önce sektörel inceleme, sonra finansal analiz yaptık. Şimdi her paydaş için adım adım strateji oluşturuyoruz; umarım okuyan için de anlamlı bir deney oluyordur. Bir sonraki yazıda otomotiv gelir zincirinin en üstüne çıkacağız: Üretici. Bu kritik aktör hangi motivasyon ve dinamiklerle karar veriyor? Üretim planı neden katı bir mekanizma? Kapasite riskini kim taşıyor? Zincirin en altındaki bayi için en kritik değişken olan stok konusunda, distribütörün asıl muhatabı olarak üreticinin durumu ne?
Bir sonraki yazıda sektörümüzün son paydaşına eğiliyoruz: Otomotiv üreticisi nasıl para kazanır?
Kaynaklar ve Referanslar
Otomotiv Distribütörleri ve Mobilite Derneği (ODMD) — Ocak–Eylül 2026 pazar verileri. Foreks
Türkiye’de faaliyet gösteren çok markalı bir distribütör grubu — 2022–2025 faaliyet raporları, bağımsız denetimden geçmiş konsolide finansal tablolar ve 2026 ara dönem sonuçları (halka açık).
Inchcape — 2025 yıl sonu sonuçları. Inchcape
Fiyatlar, faiz ve kur — TCMB Aralık 2024 fiyat gelişmeleri · 2024 otomobil fiyatları (Ekonomi Gazetesi, Alaattin Aktaş) · Mevduatın 2024 reel getirisi (Bengütürk) · 2025 reel getiriler (Türkiye Gazetesi) · TCMB 31 Aralık 2025 kurları (CNBC-e) · Ticari kredi faizi, Eylül 2026 (ParaAnaliz)
Elektrikli araç pazarı ve tahsis — Türkiye Avrupa’nın dördüncü büyük elektrikli pazarı (Bigpara) · OSD, Avrupa’daki araç fazlası (DonanımHaber)
Kampanyalar — Ticaret Bakanlığı Reklam Kurulu, “sıfır faiz” kararı (İstiklal)
Acentelik — Mercedes-Benz Türkiye’nin geçişi (Cumhuriyet) · Mercedes-Benz, Eylül 2026 kampanya bülteni (Anka) · Mercedes’in İspanya ertelemesi (Fleet Europe) · Stellantis’in pilot ülkeleri (Mopar Insiders)